Zakaj bi morali evropski vlagatelji del denarja iz ZDA preusmeriti v države v razvoju, ne samo zaradi boljših napovedi o zaslužkih, temveč tudi zaradi svoje varnosti? Kje se morda nakazuje celo nova zlata doba globalizacije? In zakaj morda Evropo prav v času pospešenega oboroževanja čaka možnost dolgega miru?
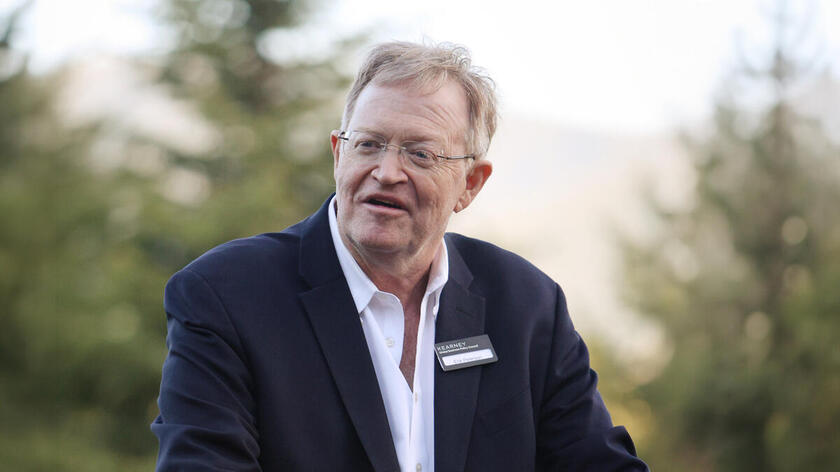
O tem in še marsičem smo govorili z britanskim ekonomistom in finančnim strokovnjakom indijskega rodu Sonyjem Kapoorjem iz nordijskega inštituta NIFTYS. V 25-letni karieri je deloval v investicijskem bančništvu in upravljanju premoženja ter svetoval vladam, EU, Združenim narodom in Mednarodnemu denarnemu skladu. Kapoor bo govornik na letošnji Poslovni konferenci Portorož 17. in 18. novembra.
Kje globalna moč zares prehaja v druge roke in kaj loči dolgoročni strukturni premik od začasnega odziva na ameriško politiko?
Evropa je dolgo razpravljala o suverenosti in varnosti, naredila pa premalo. Ob prvi Trumpovi administraciji se je lahko pretvarjala, da bo težava minila. Očitno ne mineva.
ZDA imajo približno štiri odstotke svetovnega prebivalstva in so v zadnjem desetletju prispevale približno deset odstotkov svetovne rasti, vendar nanje odpadeta dve tretjini kapitala v delnicah na borzah, od 40 do 45 odstotkov kapitalizacije obvezniškega trga ter približno 52 odstotkov trga zasebnih posojil in zasebnega lastniškega kapitala.
Norveški naftni sklad ima kar 53 odstotkov sredstev izpostavljenih tej eni državi, njenemu krhkemu političnemu sistemu in najbolj nepredvidljivemu politiku na svetu. To je v nasprotju z osnovami financ.
Upal sem, da bo zaradi ekscesov te administracije to koncentracijo nemogoče prezreti, da bo novi denar nehal samodejno teči v Ameriko, stare naložbe pa se bodo postopoma preusmerjale drugam.
Pa je takšno prerazporejanje že mogoče opaziti?
Lani so se najbolje izkazale delnice trgov v razvoju. Evropski trgi so rasli, ne da bi Francija, Nemčija, Italija ali Velika Britanija znova našle gospodarski zagon. Dolarski cikel je dosegal vrh, zaupanje v neodvisnost Feda je slabelo, tveganja pri ameriških državnih obveznicah pa so ob velikih primanjkljajih in brez načrta za njihovo obvladovanje naraščala.
Trgovina, kapital, kadri in pozornost so pretirano skoncentrirani v Ameriki. Več središč rasti in moči koristi Evropi, gospodarstvom v razvoju in svetu. Bolelo bo, vendar smo stopili na to pot. Dokazi so nepopolni, a pričakujem pospeševanje premika.
Pa vendar, vlagatelji kupujejo dobičke, ne BDP. Zakaj manjša gospodarska teža Amerike pomeni napačno razporeditev kapitala, če njena podjetja ustvarjajo dobičke po vsem svetu?
Dobički borznih družb so le majhen del svetovnega denarnega toka iz produktivnih dejavnosti. Nekateri ameriški velikani črpajo globalne monopolne rente. Druge države tega ne bodo nujno dopuščale v nedogled.
Fed raziskuje, koliko presežne dobičkonosnosti temelji na enkratnih ali nevzdržnih dejavnikih. Dobički dosegajo rekorden delež BDP, kar zgodovinsko povzroča političen odpor. Davčne stopnje za podjetja so se od Reagana znižale za več kot polovico, a znižanje s 40 na 20 odstotkov prinese precej več kot z 20 na 15 odstotkov. Nadaljnje koristi so omejene.
Upadanje realnih obrestnih mer je povečevalo dobičke in vrednotenja. Ta cikel se je obrnil. Niti ameriški delež svetovnih dobičkov podjetij ne dosega deleža ZDA pri razporejanju kapitala. Minuli donosi pa niso vodilo za prihodnost.
Ameriški ekonomist Michael Pettis, ki deluje v Pekingu, pravi, da je vsrkavanje presežnih tujih prihrankov za Ameriko breme, ne privilegij. V čem se ne strinjate?
Z Michaelom se strinjam. Amerika ostaja izjemna, vendar koncentracija izkrivlja njeno gospodarstvo.
Kritiziral sem nizozemsko bolezen na Norveškem: presežni naftni prihodki izkrivljajo gospodarstvo. Tuji finančni kapital ima v Ameriki podoben učinek. Izgublja se kapitalska disciplina, cene se spreminjajo v škodo večine, neenakost raste, koncentrirani kapital pa povzroča težave pri upravljanju.
To je hkrati breme in privilegij. Preveč dobrega postane težava. Izpostavljenost tujih institucionalnih vlagateljev Ameriki se je od približno leta 2009 podvojila ali potrojila in dodatno podžgala neuravnotežen trg in podjetniški sektor. Vnovično uravnoteženje koristi tudi Ameriki.
Če ZDA vsrkajo manj neto tujega kapitala, kaj se spremeni drugje: več produktivnih naložb, večja poraba ali primanjkljaj prevzame druga država?
Vse našteto. Na Kitajskem bi večja poraba koristila prebivalcem, zlasti starajočemu se prebivalstvu, pretirane naložbe pa je treba usmeriti produktivneje. Kitajska potrebuje več kapitalske discipline.
Indija pomembno pripomore k svetovnemu povpraševanju, a njene potrebe po naložbah presegajo domače prihranke. Vsako leto na trg dela vstopi od 10 do 12 milijonov Indijcev, zanje pa ni dovolj produktivnih delovnih mest. Stopnja varčevanja je razmeroma visoka, a nižja od ravni, ki je financirala vzhodnoazijski čudež. Potrebuje tuji kapital in ga lahko produktivno uporabi.
Tudi v podsaharski Afriki na trg dela letno vstopi od 10 do 12 milijonov ljudi, potrebe po naložbah pa so še večje. Milijoni brezposelnih mladih moških z mračno prihodnostjo so močan dejavnik destabilizacije. Že zaradi lastne varnosti bi si morali želeti, da kapital steče tja.
Prvi mobilni ali pametni telefon nekomu produktivnost poveča precej bolj kot nam nova nadgradnja. Naložbe v velikem delu sveta v razvoju lahko izjemno povečajo produktivnost in blaginjo.
Katere priložnosti na trgih v razvoju so pri današnjih cenah privlačne?
Obnovljivi viri energije v Indiji so denimo velikanska priložnost z rastjo, do koder seže pogled. Tudi indijska infrastruktura ponuja precejšen potencial.
Pa sploh lahko primerjamo tveganja razvitih trgov in trgov v razvoju?
Predpostavka, da so razvita gospodarstva varna, gospodarstva v razvoju pa tvegana, je zastarela. Portfelj naložb v državah OECD je lahko enako ali po več merilih celo bolj tvegan kot portfelj z Indijo, Indonezijo, Brazilijo in Kitajsko.
Bogati svet je politično vse bolj nestabilen. Njegova gospodarstva in trgi so tesno povezani, zato se krize širijo. Kriza v Braziliji pa precej manj vpliva na Indijo. Gospodarstva v razvoju ponujajo večjo raznolikost in manj prenosa kriz.
Nihajnost valut G10 je dosegala nihajnost valut trgov v razvoju in jo občasno presegala. Številna gospodarstva v razvoju imajo mlajše prebivalstvo, manj dolga ter bolj ortodoksno javnofinančno in denarno politiko. Ne upravičujejo nujno velikanske premije za tveganje.
Kako naj to spremeni vlagateljev portfelj?
V gospodarstvih OECD je od 70 do 90 odstotkov institucionalnega kapitala. Zato je smiselno vsak dodaten evro prihrankov usmeriti na trge v razvoju. Morda se razprava spremeni, ko njihov delež v portfelju doseže 40 odstotkov, a smo daleč od tega.
Če je od 60 do 70 odstotkov vašega portfelja že v Ameriki, je lahko indijska naložba s pričakovanim šestodstotnim donosom odgovornejša od še ene ameriške s pričakovanim osemodstotnim. Upoštevajte celoten portfelj.
Prerazporejanje bi moralo gospodarstvom v razvoju znižati stroške kapitala in omogočiti izvedbo projektov na meji donosnosti. To prinaša produktivne naložbe in rast ter zmanjšuje tveganje portfelja.
Kaj ob tem ostane Evropi? Ali sploh lahko njena industrija dobičkonosno tekmuje s kitajskimi subvencijami in nižjimi stroški gospodarstev v razvoju?
Relativno nazadovanje ni absolutno nazadovanje. Približno polovico evropske povojne rasti je prineslo več delavcev, polovico pa dvig produktivnosti. Število delavcev se je nehalo povečevati, zato se je rast upočasnila. A to ne pomeni, da je naš visoki življenjski standard izginil.
Evropa bi morala imeti koristi od odtekanja kapitala iz Amerike. Ta denar bi lahko produktivneje vložili v Sloveniji, drugje v srednji in vzhodni Evropi, Nemčiji ali Franciji.
Še vedno imamo strokovno znanje, intelektualno lastnino, talente in povezave z Azijo, Afriko in Latinsko Ameriko. Trgovinski sporazum med EU in Indijo sem zagovarjal že pred skoraj 20 leti.
Pri avtomobilih imajo kitajske subvencije vlogo, a predvsem smo odpovedali mi. Nemški proizvajalci so zamudili priložnost in vztrajali pri dizelskih motorjih in motorjih z notranjim zgorevanjem. Zapeljite primerljive kitajske in evropske električne avtomobile: ljudje glasujejo z nogami. Kupovanje časa tega neuspeha ne bo odpravilo.
Evropa ima orodja, kapital in talente za odziv. Kot odgovor na Boeing smo ustvarili Airbus in razmišljamo o odgovoru na Starlink. Potrebujemo daljnovidnost.
Kje vidite prihodnji veliki vir rasti?
Mislim, da smo na pragu nove zlate dobe globalizacije, ki jo bodo poganjale storitve z visoko dodano vrednostjo. Zadnji val je podvojil število delavcev v globalnih dobavnih verigah blaga. Toda blago pomeni le od 20 do 30 odstotkov našega BDP; preostalo so storitve.
Pandemija je pokazala, koliko storitev je mogoče opravljati na daljavo. Marsikaj, kar je mogoče opraviti z druge strani ulice, je mogoče tudi čez ocean. To ne velja za vsako storitev, vendar je meja precej dlje, kot smo domnevali.
Potencialno povečanje produktivnosti in rasti z globalizacijo storitev je vsaj dvakrat tolikšno kot v zadnji zlati dobi globalizacije z blagom. Ta val ni propadel zaradi pomanjkanja koristi: nam ni uspelo pravično porazdeliti koristi in izgub znotraj držav.
Evropska podjetja bi morala biti glavni zagovorniki globalizacije 2.0. Naše raziskave, specializirana proizvodnja in storitve z visoko dodano vrednostjo nam dajejo močan položaj. Partnerstva z ambicioznimi mladimi delavci v Indiji lahko koristijo obema stranema, našim podjetjem, gospodarstvom in pokojninam.
Mislim, da še nikoli nisem bil tako optimističen v zvezi s tem, kam se lahko svet razvije, in našo sposobnostjo, da to pomagamo uresničiti.
Kdaj vlaganje v tujini krepi Evropo in kdaj slabi njen strateški položaj?
Oslabilo nas je že. Evropski pokojninski skladi so velik del denarja vložili v Ameriko in pomagali financirati Silicijevo dolino, ki privablja talente z naših tehniških fakultet. Slabo usklajevanje, premalo čezmejnih naložb in odsotnost enotnega kapitalskega trga to šibkost povečujejo.
Več kapitala bi morali postopoma vrniti v EU in ga več nameniti gospodarstvom v razvoju, poglabljati odnose ter vlagati tja, kjer bo rast.
Prispevek gospodarstev v razvoju se bo povečeval. Rast BDP in dobički se lahko začasno razhajajo, vendar vzdržna rast dobičkov nazadnje zahteva rast BDP.
Katero evropsko politiko bi najprej spremenili, da bi bile naložbe tukaj privlačnejše?
Predlagam obvezno enodnevno usposabljanje za vodilne v podjetjih, naložbene odbore in vladne kabinete, da bi se soočili s svojimi zastarelimi pogledi na svet.
Poznamo malo znane ameriške politike, o Kitajski in Indiji pa kljub njunemu vse večjemu vplivu vemo premalo. Pozornost naših političnih in poslovnih elit je prevzel angleško govoreči svet, zlasti Amerika.
Zmotne predstave o svetu želim razkriti s pristopom Hansa Roslinga. O tem se pogovarjamo z evropsko komisijo, finančnimi in pokojninskimi regulatorji, institucionalnimi vlagatelji in poslovnimi združenji.
To je nujen, čeprav ne zadosten pogoj za odločitve, ki odsevajo današnji svet. Prepoznati moramo tudi evropske priložnosti. Koliko nizozemski vlagatelji vedo o Sloveniji, srednji in vzhodni Evropi ali Poljski v primerjavi z Ameriko? Soočiti se moramo s svojim neznanjem in pristranskostmi.
Kako daleč gre lahko uravnoteženje, če vlade zaradi nacionalne varnosti vse bolj odločajo, kam sme teči kapital?
Nacionalna varnost že dolgo upravičuje politike, ki služijo posameznim interesom. Zdajšnja evropska varnostna paranoja pa je po mojem mnenju vseeno le začasna.
Nadrealistično je, da Evropa ploska vnovičnemu oboroževanju Nemčije, večjo vojaško porabo pa podpirajo po vsem političnem spektru, medtem ko nas strukturne sile morda vodijo v obdobje z manj meddržavnimi konflikti kot kadarkoli.
Zakaj bi se tveganje meddržavnih vojn lahko zmanjšalo?
Eden od razlogov je demografija. Družine z enim ali dvema otrokoma so jih manj pripravljene poslati v vojno kot družine s šestimi ali sedmimi.
Afganistan, Ukrajina in konflikti na Bližnjem vzhodu kažejo, kako je tehnologija kljub veliki ognjeni premoči otežila agresijo, zlasti okupacijo. Obramba še zahteva veliko življenj, a njena relativna prednost pred napadi se je povečala. To zmanjšuje verjetnost meddržavnih vojn.
Morda vstopamo v dolgo obdobje miru prav v času, ko Evropa postaja paranoična glede obrambe. Mirovni sporazum med Rusijo in Ukrajino, naj bo še tako pomanjkljiv, bi odstranil nekatere glavne dejavnike te zaskrbljenosti. Mislim, da se bo ta modna muha izpela.
Kaj to pomeni za gospodarsko varnost in dobavne verige?
Prizadevanje za samozadostnost pri vsakem kritičnem mineralu, sestavini zdravil in biotehnologiji je smešno. Zaradi tega bi bili bolj krhki kot v povezanem sistemu, ki sicer ima tudi svoje ranljivosti.
Na Evropskem univerzitetnem inštitutu sem začel program Great Global Rewiring. Izhodišče je bilo, da se globalizacija spreminja, ne obrača v nasprotno smer. Motnje v dobavnih verigah in geopolitika so nas pomikale od učinkovitosti po načelu »ravno ob pravem času« k zaščiti po načelu »za vsak primer«. Torej se pomikamo po tem spektru, kljub temu pa ne opuščamo učinkovitosti. Če bi šli do konca, bi bila to gospodarska katastrofa.
Skupaj z demografskimi gibanji in spreminjajočimi se stopnjami rasti bodo te odločitve v 10 do 15 letih preoblikovale globalizacijo. Posamezne odločitve multinacionalk o nabavah in dobavnih verigah so majhne, skupaj pa preoblikujejo velik del svetovnega gospodarstva. Motnje bodo, vendar mislim, da bo rezultat odpornejše svetovno gospodarstvo.